Unitrees robotaktie föll över 50 procent från toppen på några veckor – trots att bolaget faktiskt säljer robotar
Unitrees robotaktie rasade 53 procent – trots att bolaget faktiskt säljer riktiga robotar.

Euforin kom – och gick
Det är en historia vi känner igen. Ett teknikbolag med en lovande framtidsvision gör entré på börsen, investerarna störtar in, kursen exploderar – och sedan återvänder verkligheten. Unitree Robotics börsnotering på Shanghaibörsen den 19 augusti 2026 var ett läroboksexempel på detta mönster. Aktien steg med 460 procent under den allra första handelsdagen, och bolagets marknadsvärde nådde en tillfällig topp på 445 miljarder yuan – ungefär 66 miljarder dollar.
Sedan dess har det gått utför. Enligt The Robot Report stängde aktien den 9 september på 513,93 yuan, ett fall på drygt 39 procent från slutkursen på introduktionsdagen och hela 53 procent från toppnoteringen. I absoluta tal har runt 35 miljarder dollar i marknadsvärde försvunnit på några veckor.
Men – och det här är avgörande – aktien är fortfarande mer än tre gånger introduktionspriset på 150,80 yuan. Det är ingen kollaps; det är en korrigering.
Det som skiljer Unitree från mängden
Här är det som gör historien om Unitree genuint intressant: till skillnad från de flesta västerländska konkurrenter inom humanoidrobotar är Unitree ett bolag med verklig omsättning.
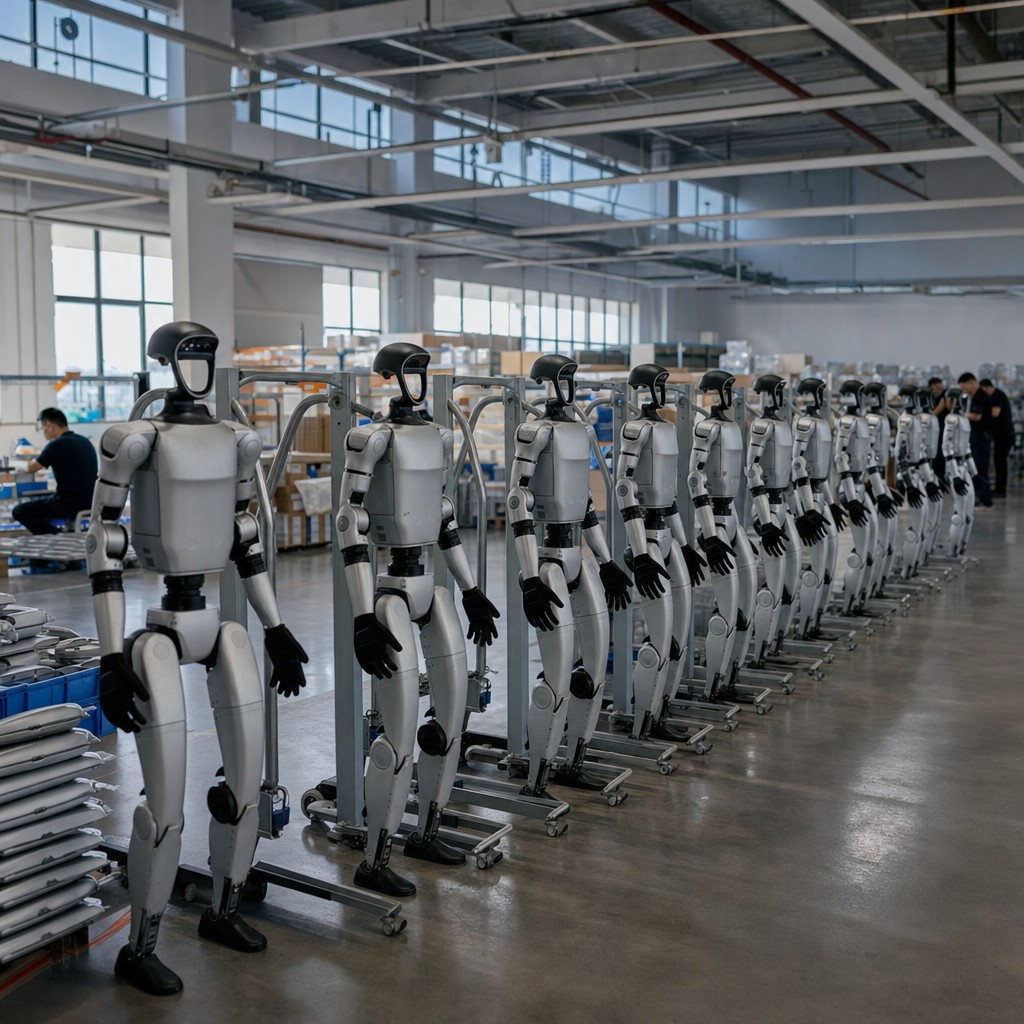
Under 2025 genererade företaget 1,7 miljarder yuan i intäkter – en uppgång från 393 miljoner yuan året innan. Det är mer än fyra gånger tillväxt på ett enda år. Humanoidrobotar stod för drygt hälften av intäkterna, och under 2025 levererades mer än 5 500 sådana enheter. Det är inte prototyper i ett labb. Det är produkter som faktiskt nått kunder.
Tillväxten visar inga tecken på att mattas av. Unitree räknar med att omsättningen under årets första halvår av 2026 ökat med mellan 36 och 45 procent jämfört med samma period i fjol, rapporterar The Robot Report.
Och ändå: vid onsdagens stängningskurs värderas bolaget till ungefär 30 miljarder dollar – mer än 125 gånger sin omsättning för 2025. Vid toppnoteringen handlades aktien till över 250 gånger omsättningen.
Jämförelsen med väst håller inte
Det är värt att sätta Unitrees situation i ett bredare sammanhang. Boston Dynamics, som länge var synonymt med imponerande robotrörelser, kämpade i årtionden med att omvandla teknisk briljans till en lönsam affär. Tesla har visserligen presenterat sin Optimus-robot med stor fanfar, men det är fortfarande oklart när – och om – den når verklig storskalig produktion och försäljning.
Unitree har inte bara en produkt. De har en affärsmodell som genererar intäkter och visar tillväxt. Det är en avgörande distinktion i en bransch som annars till stor del lever på löften om en framtid som ännu inte infriats.
Det innebär inte att utmaningarna är osynliga. Lönsamhet är en sak, uthållighet på lång sikt en annan. Konkurrensen från andra kinesiska aktörer är hård, och geopolitiska spänningar kring teknikexport kan komplicera bolagets möjligheter att nå globala marknader. Dessutom ställer en värdering på 125 gånger omsättningen extremt höga krav på fortsatt tillväxt – varje kvartal.
Vad kraschen egentligen berättar
Det som nedgången i Unitrees aktiekurs verkligen avslöjar är inte att bolaget misslyckats. Det avslöjar i stället hur orealistiska de inledande förväntningarna var. En värdering på 250 gånger omsättningen lämnar inget utrymme för mänskliga faktorer – inte för produktionsproblem, inte för makroekonomisk osäkerhet, inte ens för en något svagare kvartalssiffra.
Investerare i robotbranschen rör sig i ett konstant spänningsfält mellan transformativ långsiktig potential och den obekväma nutiden. Unitree befinner sig faktiskt i den ovanliga positionen att ha ena foten stadig i verkligheten – med levererade produkter och stigande intäkter – medan marknaden fortfarande prissätter dem som om de vore ett rent framtidshopp.
Det är, paradoxalt nog, ett hälsotecken. En korrigering mot rimlighet är bättre än en evig börsbubbla. Och ett bolag med faktisk försäljning har åtminstone möjligheten att växa in i sin värdering.
Vår analys
Unitrees kursfall är ett utmärkt prejudikat för hur robotbranschen som helhet värderas – och varför det är problematiskt. Investerare prissätter inte vad bolagen presterar i dag, utan vad de tror att robotar kommer att innebära för ekonomin om tio till femton år. Det skapar en volatilitet som är svår att hantera för alla inblandade.
Men det som ger mig genuint hopp när jag analyserar Unitrees situation är just detta: de har visat att det går att sälja humanoidrobotar i stor skala, nu. Inte 2035. Nu. Det förändrar hela industrins trovärdighet.
För svenska och nordiska företag som funderar på att integrera robotlösningar i sina verksamheter bör detta vara en signal att marknaden börjar mogna. Unitrees framgång – trots kursraset – visar att efterfrågan är verklig. Det är en möjlighet att agera innan konkurrenterna hinner ifatt.
Jag spår att vi inom 18 månader ser en tydligare uppdelning i branschen: bolag med faktisk omsättning kontra rena visionsföretag. Unitree befinner sig på rätt sida av den skiljelinjen.