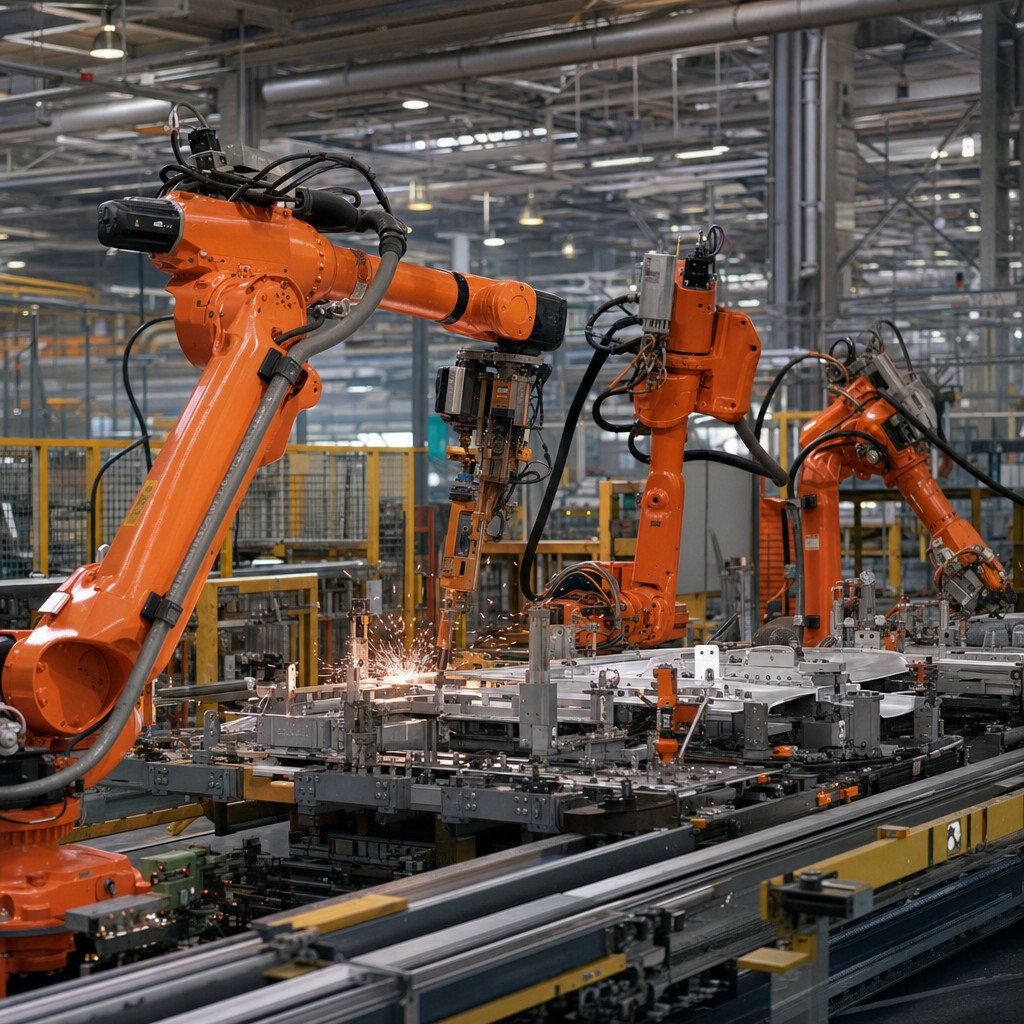
Kina tar sex av tio nya industrirobotar – kontrollerar nu mer än hälften av hemmamarknaden
Kina tar sex av tio nya industrirobotar och dominerar en snabbväxande världsmarknad.

En milstolpe som förändrar spelplanen
När International Federation of Robotics, IFR, presenterade sin senaste rapport stod en siffra ut framför alla andra: fem miljoner. Fem miljoner industrirobotar i aktiv drift på fabriker runtom i världen – ett nytt rekord, och en ökning med nio procent jämfört med föregående år. Enligt IFR:s ordförande Jane Heffner är det mer än dubbelt så många som för bara sju år sedan.
Det är inte en gradvis förändring vi bevittnar. Det är en strukturell omvälvning av hur världen tillverkar saker.
Under 2025 installerades fler än 600 000 nya robotar globalt. Aldrig tidigare har takten varit så hög. Och bakom den siffran döljer sig en geopolitisk förskjutning lika mycket som en teknisk.
Kinas dominans är inte längre ett varningstecken – det är ett faktum
Kina installerade 354 000 industrirobotar under 2025 – en ökning med hela 20 procent jämfört med året innan. Det motsvarar 59 procent av samtliga nyinstallationer i världen. Läs det igen: sex av tio nya industrirobotar sätts i drift i Kina.
Ännu mer anmärkningsvärt är att inhemska kinesiska tillverkare nu kontrollerar 55 procent av sin egen hemmamarknad med 195 000 installerade enheter. Det är en direkt utmaning mot de japanska och europeiska robotleverantörer som länge dominerade även den kinesiska marknaden. Kina bygger inte bara fabriker – landet bygger hela ekosystem.
USA klättrade förbi Japan och är nu världens näst största marknad med nästan 38 500 nyinstallerade enheter, en ökning med 12 procent. Japan däremot tappade mark kraftigt och minskade med 19 procent till drygt 36 000 installationer. Sydkorea håller ställningarna kring 30 000 enheter men väntas accelerera 2027 när ny kapacitet från fordonsindustrin träder i kraft.
Ett land att hålla ögonen på är Indien, som framträder som en ny robotnation med nästan 10 500 nyinstallationer – en marknad i rörelse med en industrisektor som vaknar på allvar.
Vad händer i Europa – och i Sverige?
I det här landskapet lyser Europa med sin relativa tystnad. Medan Kina och USA accelererar sin automatiseringstakt riskerar europeisk industri att förlora fotfästet i det som länge ansetts vara ett hemmaplan: avancerad tillverkning med hög kvalitet och hög förädlingsgrad.
För Sverige är frågan akut. Vi har en industribas som är beroende av konkurrenskraft inom fordon, verktyg, läkemedel och elektronik. Volvo, SKF, Atlas Copco och deras underleverantörer konkurrerar i en värld där deras motparter i Kina nu automatiserar i en helt annan skala och takt. Det räcker inte längre att vara duktig – man måste vara snabb.
Den goda nyheten är att automatisering inte nödvändigtvis slår ut jobb på det sätt många fruktar. Historien visar gång på gång att ökad produktivitet skapar nya roller – men de rollerna kräver andra kunskaper. Omställningen är verklig, men den är hanterbar med rätt politik och rätt investeringar i kompetensutveckling.
Utmaningen för Sverige och Europa är att gå från defensiv oro till offensiv positionering. Det handlar om att investera i robotik och automatisering – inte trots att Kina gör det, utan just därför.
Jobben försvinner inte – de förflyttas
En vanlig missuppfattning är att varje ny robot direkt tar ett mänskligt jobb. Verkligheten är mer nyanserad. Robotar tar över repetitiva, tunga och farliga moment – och frigör därmed mänsklig kapacitet för uppgifter som kräver omdöme, kreativitet och social förmåga. Det vi ser är en förflyttning av arbete, inte ett försvinnande av det.
Det som däremot är ett hot är stillastående. Företag och länder som inte investerar i automatisering riskerar att förlora hela produktionskategorier till konkurrenter som gjort det. Det är en tystare, långsammare kris – men lika verklig.
Vår analys
Fem miljoner robotar är mer än en statistisk milstolpe – det är ett vägval för industriländer som Sverige. Kinas dominans på 59 procent av nyinstallationerna är inte bara imponerande, det är en strategisk signal om var produktionskapaciteten koncentreras de kommande decennierna.
Den europeiska industrin har traditionellt konkurrerat med kvalitet och innovation, men det argumentet håller bara om man även kan matcha den produktionstakt och kostnadsnivå som robotisering möjliggör. Sverige har goda förutsättningar – stark ingenjörstradition, ledande industriföretag och en arbetsmarknad med historiskt god förmåga till omställning – men det krävs aktiva beslut, inte passivt avvaktande.
Min bedömning är att de närmaste fem åren är avgörande. Länder och företag som investerar i automatisering nu bygger en konkurrensfördel som blir allt svårare att hämta in. Det gäller att se detta som en möjlighet att stärka, inte avveckla, europeisk tillverkningsindustri.