Kriget fyller orderböckerna: Så omvandlas geopolitiken till affärer
Kriget i Ukraina fyller svenska försvarsbolagens orderböcker som aldrig förr.

När säkerhetspolitiken blir affärsstrategi
Det finns ett ögonblick när en omvärldshändelse slutar vara ett abstrakt hot och börjar synas direkt i orderböckerna. Vi befinner oss mitt i ett sådant ögonblick — och det påverkar allt från en fabrik i Nedre Norrland till stämningen på Wall Street.
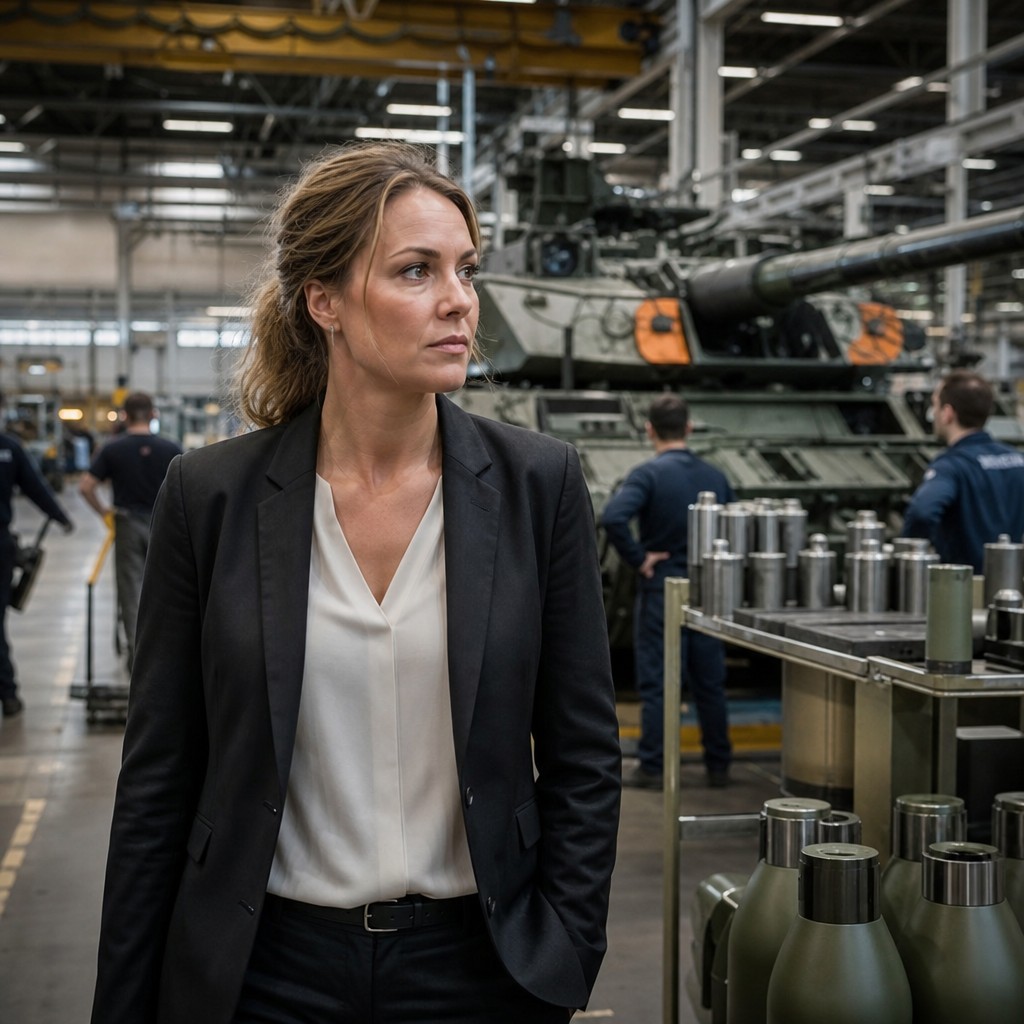
Ta Radionor som exempel. Det svenska försvarstech-bolaget har sedan Rysslands fullskaliga invasion av Ukraina ökat sin produktion med hela 5 000 procent. Det är inte en skrivfel. Nu har man invigt en nästan 3 000 kvadratmeter stor fabrik med helautomatiserad monteringslina för militär radioutrustning. Systemen säljs till 17 Natoländer och en avgörande konkurrensfördel är att tekniken inte omfattas av det amerikanska exportregelverket ITAR — något som ger europeiska kunder ökad självständighet och kortare ledtider. Det är ett skolboksexempel på hur geopolitisk omvälvning skapar konkreta affärsmöjligheter för företag som är rätt positionerade.
EU:s miljarder sätter fart på försvarsmarknaden
Bakom Radionors tillväxt ligger ett bredare mönster. Rapporterar Dagens Industri: EU har efter ett långdraget politiskt dödläge — länge blockerat av Ungern — frigett ett stödpaket till Ukraina värt drygt 70 miljarder kronor. Mer än 50 miljarder återgår till medlemsländerna som ersättning för tidigare stöd, och Sverige väljer — enligt försvarsminister Pål Jonson — att återinvestera pengarna i fortsatt Ukrainastöd. Det är kapital som direkt flödar tillbaka in i försvarsekonomin.
Parallellt med detta växer behovet av digital samordning inom Nato. Ett lands försvarsförmåga mäts inte längre enbart i stridsvagnar — lika avgörande är hur snabbt och säkert information kan delas mellan soldater, fordon, drönare och sensorer. Det danska försvarsföretaget Systematics plattform SitaWare, byggd på öppen arkitektur, är ett exempel på hur europeisk försvarsindustri positionerar sig för att fylla detta behov. För svenska aktörer inom försvarstech är förmågan till samverkan med etablerade ledningssystem snabbt på väg att bli en avgörande konkurrensfaktor.
Halvledare håller Wall Street flytande
Men geopolitikens påverkan på affärsvärlden stannar inte vid försvaret. På Wall Street noterades nyligen en påfallande klyvning: halvledarsektorn lyfte mot strömmen när övriga marknaden föll. Chipbolagen — drivna av den explosiva efterfrågan på avancerade kretsar för AI — visade styrka medan traditionellt trygga sektorer som dagligvaror och hälsovård sjönk. Det är ett symptom på en marknad som omdefinierar vad som är en "säker" investering i en tid när teknologisk kapacitet är geopolitisk makt.
Denna bild förstärks av Johanna Kyrklund, investeringschef på Schroders, som varnar för att marknadsriskerna i dag är mer sammanflätade än tidigare. Breda indexfonder rymmer nu en omedveten koncentration mot AI-relaterade tillgångar — en exponering de flesta investerare inte aktivt valt. Kyrklund efterlyser också större politisk återhållsamhet i kommunikationen, eftersom ett enda uttalande i fel ögonblick kan förstärka marknadsrörelser på oönskat sätt.
Finansjournalisten Andrew Ross Sorkin — känd för sina analyser av finanskrisen 2008 och börskraschen 1929 — varnar i sin tur för en potentiell snöbollseffekt i världsekonomin, driven av en AI-marknad som till stora delar prisar in förväntningar snarare än bevisade resultat.
Nordiska företag i korselden
Mitt i allt detta kämpar nordiska företag med sina egna strukturproblem. Systemair stänger en fabrik i Nederländerna och drabbar 70 anställda — ett beslut som sannolikt speglar ett bredare tryck mot konsolidering och kostnadseffektivisering i en tid av osäker global efterfrågan. Och nordiska näringslivsorganisationer påpekar att onödiga interna handelshinder — som att EU-godkänd lyftutrustning inte accepteras utan ny kontroll i grannlandet — fortsätter att gnaga på regionens konkurrenskraft, just när Europa behöver agera enat.
Geopolitiken sätter ramen. Men det är de enskilda affärsbesluten — var man bygger, vad man tillverkar och vilka allianser man knyter — som avgör vem som vinner i det nya landskapet.
Vår analys
Det vi ser just nu är en strukturell omvälvning, inte en tillfällig marknadsturbulens. Geopolitiken har slutat vara en bakgrundsvariabel och blivit en primär affärsdrivkraft. Försvarstech är den uppenbara vinnaren i det korta perspektivet — men den djupare förändringen handlar om var teknologisk kapacitet byggs och kontrolleras.
Radionors resa från nischaktör till Natoleverantör är inte unik — den är en mall. Bolag som bygger teknologi fri från geopolitiska exportbegränsningar, som fungerar i degraderade nätverksmiljöer och som kan skalas snabbt, kommer att ha strukturell medvind under lång tid framöver.
Samtidigt är varningarna från Schroders och Sorkin viktiga att ta på allvar: en marknad som drivs av geopolitisk optimism och AI-förväntningar snarare än faktiska kassaflöden är sårbar. Det kloka är att hålla båda perspektiven i huvudet på en gång — se möjligheterna, men bygg för motståndskraft.